Günlük Harcamalarda
Akıllı Adımlar
Küçük tasarrufların büyük birikimlere dönüştüğü yolculukta, doğru ipuçlarına sahip olmak rotanızı belirler. Finansal başarı, büyük kararlardan ziyade günlük rutinlerde saklıdır.
Harcama alışkanlıklarınızı bugün değiştirin
Marketten kahveye, aboneliklerden enerji faturalarına kadar günlük hayatınızda uygulayabileceğiniz sekiz somut tavsiye.
İpuçlarını UygulaBu bölümde, harcama alışkanlıklarınızı iyileştirecek ve nakit yönetimini kolaylaştıracak somut tavsiyeleri bir araya getirdik. Her ipucu, Türkiye'deki günlük yaşamdan gerçek örneklerle şekillendi — market sırasından bozuk para biriktirmeye, abonelik denetiminden 24 saat bekleme kuralına kadar.
Amacımız size ne yapacağınızı dikte etmek değil; nakit kullanmanın günlük hayattaki pratik faydalarını gerçekçi örneklerle göstermek. Türkiye'deki pazar alışverişi veya mahalle bakkalı gibi yerel bağlamları kullanarak tavsiyeleri hayata geçirmeyi kolaylaştırıyoruz.
Market Alışverişinde Liste ve Nakit Kuralı
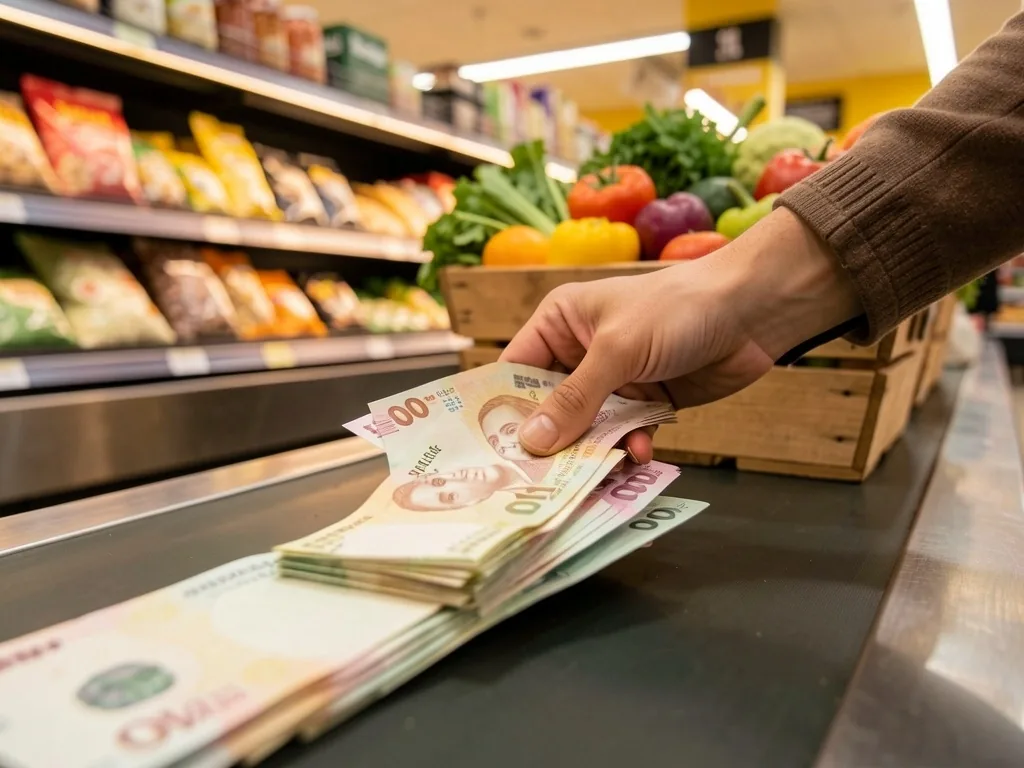
Markete asla aç karnına ve listesiz gitmeyin; ancak en önemlisi, yanınıza sadece harcamayı planladığınız kadar nakit alın. Kredi kartının sunduğu sonsuz limit hissi, ihtiyacınız olmayan ürünlerin sepete dolmasına neden olur. Elinizdeki nakit bittiğinde alışveriş de biter; bu basit kural, gereksiz gıda israfını ve bütçe aşımını anında durdurur.
Türkiye'deki süpermarketlerin psikolojik satış tekniklerine — raflardaki göz hizası yerleşimi, "indirim" etiketleri, kasa çıkışındaki son daklika teklifleri — karşı en güçlü kalkanınız budur. Listedeki ürünleri nakitle sınırlamak, kontrollü ve şeffaf bir bütçe için atılacak ilk adımdır.
Aboneliklerinizi Düzenli Denetleyin
Dijital platformlar, spor salonları veya dergi abonelikleri; kullanmadığınız her servis cüzdanınızdaki bir deliktir. Her ay banka hesap özetinizi kontrol ederek, son üç ayda hiç kullanmadığınız abonelikleri iptal edin.
Hesap Özetini İnceleyin
Banka mobil uygulamanızdan son üç aydaki otomatik ödemeleri listeleştirin. Her kalemin adını yazın ve yanına "kullandım / kullanmadım" notu düşün.
Kullanılmayanları İptal Edin
Üç ay boyunca açmadığınız dergi, gitmediğiniz spor salonu, izlemediğiniz platform — hepsini tek tek iptal talebi oluşturun. Kalan parayı bir kenara not edin.
Boşalan Tutarı Yönlendirin
İptal ettiğiniz aboneliklerin aylık toplamını hesaplayın ve bu tutarı otomatik olarak birikim hesabına aktarın. Yıl sonunda ciddi bir nakit rezervi oluşur.
"Bir şey değil" diyerek geçiştirilen küçük tutarlar, aslında büyük finansal hedeflerinize giden yoldaki engellerdir. Aylık 150 TL'lik iki kullanılmayan abonelik, yılda 3.600 TL demektir.
Para Üstlerini Kumbaraya Dönüştürün
Günlük alışverişlerden kalan bozuk paraları küçümsemeyin; bu paraların her akşam bir kumbarada toplanması, pasif bir birikim yöntemidir. Ay sonunda bu paraları tümleterek bir yatırım hesabına yatırmak veya acil durum fonuna eklemek, disiplini pekiştirir.
Görünmez harcamaları, görünür birikimlere çevirmenin en eğlenceli yolu budur. Biriktirdiğiniz bu küçük miktarlar, beklemediğiniz anlarda — arıza yapan bir beyaz eşya, ani bir ulaşım gideri — hayat kurtarıcı olabilir.
Mahalle bakkalından veya manavdan dönen 5-10 TL'lik bozuk paralar, ayda ortalama 100-200 TL birikebilir.
"24 Saat Bekle" Kuralı
Büyük bir harcama yapmadan veya bir teknolojik alet almadan önce kendinize 24 saat süre tanıyın. Çoğu tüketim arzusu geçicidir ve bir gün sonra o ürüne aslında ihtiyacınız olmadığını fark edersiniz.
Bu kural, özellikle dijital reklamların yarattığı sahte aciliyet duygusunu kırmak için mükemmeldir. Eğer ertesi gün hala aynı istek devam ediyorsa ve bütçeniz uygunsa, o zaman alımı değerlendirebilirsiniz. Kararınız 24 saat sonra da aynıysa, gerçekten ihtiyacınız var demektir.
Sosyal medya reklamlarında gördüğünüz "son 3 ürün" veya "stokta az kaldı" uyarılarının %90'ı pazarlama taktiğidir.
Evdeki Enerji Doğrudan Nakit Çıkışıdır
Gereksiz yanan bir lamba veya su sızıntısı paranızın boşa gitmesidir. Yalıtım önlemleri, LED ampuller ve suyu tasarruflu kullanan başlıklar gibi küçük yatırımlar, faturalarınızda belirgin bir düşüş sağlar.
Faturalardan tasarruf ettiğiniz her kuruşu, kendi finansal bağımsızlığınız için bir tuğla olarak görebilirsiniz. Çevre dostu bir yaşam, aynı zamanda cüzdan dostu bir yaşamdır. Elektrik, su ve doğalgaz faturalarında yapacağınız yüzde onluk bir azalma bile yıllık bazda anlamlı bir birikim yaratır.
İndirim ve Kampanya Takibi Meşakkati
İndirim kovalamak bazen paradan daha çok zamanınızı alabilir ve sizi daha fazla harcamaya teşvik edebilir. "2 al 1 öde" gibi kampanyalar, ihtiyacınız olmayan ikinci bir ürünü aldırmak için tasarlanmıştır.
Gerçek tasarruf, sadece ihtiyacınız olan ürünü, gerçekten indirimdeyken almaktır.
Kampanyaların sizi yönetmesine izin vermeyin; siz kendi ihtiyaç listenize göre kampanyaları yönetin. Marketin "fırsat" reyonundan geçerken kendinize sorun: bu ürünü bu hafta zaten alacak mıydım? Cevabınız hayırsa, indirim ne kadar cazip görünürse görünsün, o ürün sepetinize girmemeli.
Sezon sonu indirimleri, yılbaşı kampanyaları, özel gün fırsatları — hepsi tüketiciyi harekete geçirmek için tasarlanmış takvimlerdir. Listenizdeki ürün bu dönemlerde gerçekten indirimdeyse, fırsatı değerlendirin; değilse, mevsimi gelene kadar beklemek en akıllıca nakit yönetimi stratejisidir.
Kendi Kahveni Hazırla Ekonomisi
Dışarıda her gün alınan kahve veya öğle yemeği, bir yıllık toplamda bir tatil parasına denk gelebilir. Evde hazırlayacağınız basit bir sandviç veya termosla taşıyacağınız kahve, günlük nakit çıkışınızı ciddi oranda azaltır.
Bu, lüksten vazgeçmek değil, öncelikleri doğru belirlemektir. Kaliteli malzemelerle evde yapacağınız hazırlıklar, hem sağlığınızı hem de cebinizi korur. Günde 60 TL'lik bir dışarıda kahve alışkanlığı, ayda 1.800 TL — yılda neredeyse 22.000 TL yapar. Bu tutar, dört kişilik bir aile için bir haftalık tatil bütçesine eşittir.
~60 TL / gün
~8 TL / gün
Tutarlar örnek niteliktedir; gerçek fiyatlar markaya ve bölgeye göre değişir.
Finansal Okuryazarlık ve Eğitim
En iyi yatırım, kendinize yaptığınız yatırımdır; ekonomi haberlerini takip etmek ve temel finans kavramlarını öğrenmek sizi dolandırıcılıklardan korur. Paranızı nereye koyacağınızı bilmek kadar, nereden uzak duracağınızı bilmek de önemlidir.
Ekonomi Haberlerini Takip Edin
Enflasyon, faiz değişiklikleri ve döviz kuru hareketleri, günlük harcama gücünüzü doğrudan etkiler. Günlük beş dakikalık bir ekonomi özeti okumak, alışveriş zamanlamalarınızı planlamanıza yardımcı olur.
Dolandırıcılık Yöntemlerini Öğrenin
Phishing e-postaları, sahte yatırım danışmanları, "yüksek getiri garantili" kripto teklifleri — bu tuzakları tanımak, paranızı korumanın ilk adımıdır. Şüphelendiğinizde durun ve araştırın.
Temel Kavramları Öğrenin
Bütçe, acil durum fonu, enflasyonun tasarruflara etkisi, basit ve bileşik faiz — bu kavramları bilmek, finansal kararlarınızı bilinçli bir zemine oturtur.
Güvenilir Kaynakları Bulun
Nakit Vizyonu gibi platformları düzenli takip ederek, güncel stratejiler hakkında bilgi sahibi olabilirsiniz. Bilgi, paranın en güçlü koruma kalkanıdır.
Bu İpuçlarını Günlük Rutininize Ekleyin
Sekiz tavsiyenin tümünü birden uygulamaya çalışmayın. Her hafta bir ipucunu seçin ve onu rutininize yerleştirin. Daha fazla finansal strateji ve nakit yönetim rehberi için diğer sayfalarımızı inceleyebilirsiniz.